Domain ausgetrickst.de kaufen?
Wir ziehen mit dem Projekt
ausgetrickst.de um.
Sind Sie am Kauf der Domain
ausgetrickst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausgetrickst.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
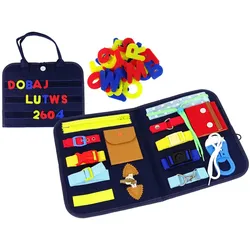
Case Sensory Manipulation Board für KleinkinderCase Sensory Manipulation Board für KleinkinderDas sensorische Manipulationsbrett ist ein großartiges sensorisches Spielzeug, das zum eigenständigen Spielen anregt und Ihrem Kind dabei hilft, grundlegende Fähigkeiten wie das Anziehen und Binden von Schuhen zu entwickeln und zu lernen, sich selbst anzuziehen! Ein idealer Weg, um die Sinne Ihres Kindes zu stimulieren und seine manuellen Fähigkeiten zu entwickeln.Der Koffer ist aus Filz gefertigt, wodurch er sich weich und angenehm anfühlt und handlich ist. Das Kind kann ihn auf Reisen mitnehmen. Jedes Teil hat eine andere Form und Textur, was den Tastsinn anregt. Fertigkeiten wie das Verschließen und Schließen von Reißverschlüssen in verschiedenen Kombinationen werden ihm nicht mehr fremd sein. Das Set enthält auch Buchstaben, mit denen das Kleinkind Wörter bilden kann. An der Außenseite befinden sich Klettbänder, mit denen die Buchstaben problemlos gehalten werden können.Mit dem Spielbrett lernt Ihr Kind, kreativ zu sein, denn es hat die Möglichkeit, selbständig neue Elemente zu erforschen. Dies ist ein Meilenstein in der Entwicklung Ihres Kindes. Elemente des Sets:- dekorative Verschlüsse mit Knopf- Druckknopf- rechteckiger Knopf- ovale Schließe- Gummiband- Kordelzug- Gürtelschnalle- Sitzschnalle- Jackenknopf- Schnürsenkel- Gurtzeug Zugband- Klettverschluss- Klettverschluss Buchstaben Produktabmessungen: 28 cm x 26 cm x 3 cm Abmessungen der Verpackung: 30 cm x 28 cm x 5 cm Entspricht der Norm EN71 und ist CE-zertifiziert. Das Produkt ist für Kinder ab 3 Jahren geeignet.10,22 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
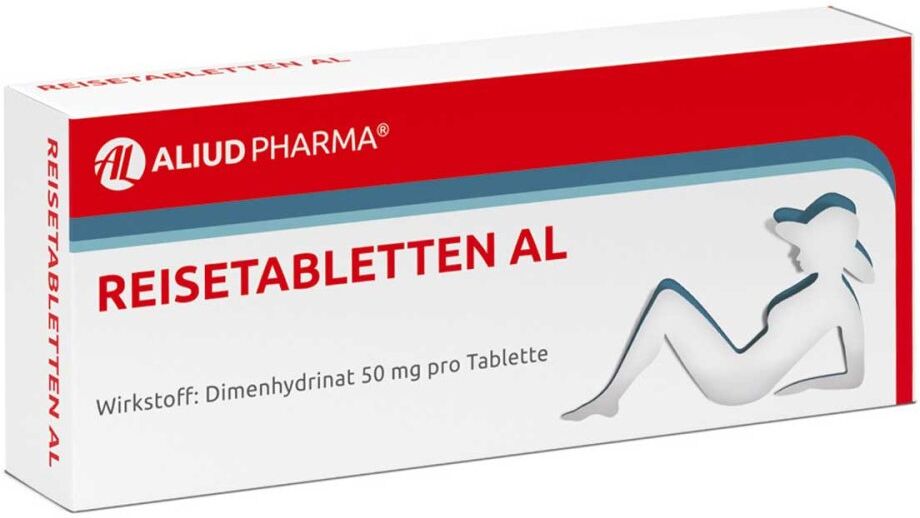
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mütze Winter Tarnung warm mit BrillenlöchernDiese Wintermütze bietet Wärme und Komfort bei Ihren Outdoor-Aktivitäten. Mit ihrem Camouflage-Muster vereint sie Stil und Funktionalität und ist perfekt für Sportbegeisterte. Hergestellt aus Stretch-Samt und Milchseide, ist diese Mütze nicht nur weich, sondern auch winddicht und garantiert so optimalen Schutz vor Wind und Wetter. Ihr einzigartiges Design umfasst Brillenlöcher, die ein einfaches und bequemes Tragen ermöglichen und gleichzeitig gute Sicht gewährleisten. Zusätzlich sorgt das reflektierende Design für mehr Sicherheit bei Ihren Ausflügen in der Dunkelheit. Ob Laufen, Radfahren, Skifahren oder Wandern – diese Mütze ist der ideale Begleiter für all Ihre Abenteuer. --- ## **Produktspezifikationen** - Marke: WEST BIKING - Modell: YP0201299 - Material: Stretch-Samt + Milchseide - Geeignet für: Erwachsene - Geschlecht: Unisex - Muster: Camouflage --- ## **Geeignete Verwendungszwecke und Aktivitäten** Diese Mütze ist perfekt für verschiedene Outdoor-Sportarten und bietet Wärme und Komfort. Laufen Radfahren Skifahren und Wandern15,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **


Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
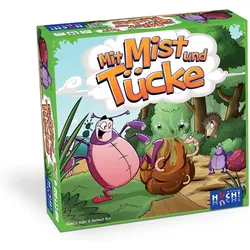
Huch & Friends - Geschicklichkeitsspiel - Mit Mist und TückeHuch & Friends »Mit Mist und Tücke« Da ist der Mist am Dampfen! Die Mistkäfer rollen ihre Mistkugeln den Hügel hinauf. Ein kleiner Schubs, und die Kugel rollt hinunter zu den Höhlen. Doch auch der freche Igel Donnerfix will beim Kugelspaß mitmische21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Case Sensory Manipulation Board für KleinkinderCase Sensory Manipulation Board für KleinkinderDas sensorische Manipulationsbrett ist ein großartiges sensorisches Spielzeug, das zum eigenständigen Spielen anregt und Ihrem Kind dabei hilft, grundlegende Fähigkeiten wie das Anziehen und Binden von Schuhen zu entwickeln und zu lernen, sich selbst anzuziehen! Ein idealer Weg, um die Sinne Ihres Kindes zu stimulieren und seine manuellen Fähigkeiten zu entwickeln.Der Koffer ist aus Filz gefertigt, wodurch er sich weich und angenehm anfühlt und handlich ist. Das Kind kann ihn auf Reisen mitnehmen. Jedes Teil hat eine andere Form und Textur, was den Tastsinn anregt. Fertigkeiten wie das Verschließen und Schließen von Reißverschlüssen in verschiedenen Kombinationen werden ihm nicht mehr fremd sein. Das Set enthält auch Buchstaben, mit denen das Kleinkind Wörter bilden kann. An der Außenseite befinden sich Klettbänder, mit denen die Buchstaben problemlos gehalten werden können.Mit dem Spielbrett lernt Ihr Kind, kreativ zu sein, denn es hat die Möglichkeit, selbständig neue Elemente zu erforschen. Dies ist ein Meilenstein in der Entwicklung Ihres Kindes. Elemente des Sets:- dekorative Verschlüsse mit Knopf- Druckknopf- rechteckiger Knopf- ovale Schließe- Gummiband- Kordelzug- Gürtelschnalle- Sitzschnalle- Jackenknopf- Schnürsenkel- Gurtzeug Zugband- Klettverschluss- Klettverschluss Buchstaben Produktabmessungen: 28 cm x 26 cm x 3 cm Abmessungen der Verpackung: 30 cm x 28 cm x 5 cm Entspricht der Norm EN71 und ist CE-zertifiziert. Das Produkt ist für Kinder ab 3 Jahren geeignet.10,22 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Mütze Winter Tarnung warm mit BrillenlöchernDiese Wintermütze bietet Wärme und Komfort bei Ihren Outdoor-Aktivitäten. Mit ihrem Camouflage-Muster vereint sie Stil und Funktionalität und ist perfekt für Sportbegeisterte. Hergestellt aus Stretch-Samt und Milchseide, ist diese Mütze nicht nur weich, sondern auch winddicht und garantiert so optimalen Schutz vor Wind und Wetter. Ihr einzigartiges Design umfasst Brillenlöcher, die ein einfaches und bequemes Tragen ermöglichen und gleichzeitig gute Sicht gewährleisten. Zusätzlich sorgt das reflektierende Design für mehr Sicherheit bei Ihren Ausflügen in der Dunkelheit. Ob Laufen, Radfahren, Skifahren oder Wandern – diese Mütze ist der ideale Begleiter für all Ihre Abenteuer. --- ## **Produktspezifikationen** - Marke: WEST BIKING - Modell: YP0201299 - Material: Stretch-Samt + Milchseide - Geeignet für: Erwachsene - Geschlecht: Unisex - Muster: Camouflage --- ## **Geeignete Verwendungszwecke und Aktivitäten** Diese Mütze ist perfekt für verschiedene Outdoor-Sportarten und bietet Wärme und Komfort. Laufen Radfahren Skifahren und Wandern15,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.